
Porteføljerapport per 30. september 2026
inkl. historisk avkastning
Mye de samme drivere som i 2. kvartal
Oppgangen i markedene i 2. kvartal fortsatte inn i 3. kvartal, dog i et mer rolig tempo. Oslo Børs steg nærmere 9 % i perioden, mens globale aksjer steg med 2 %. Bakteppet med geopolitisk uro, volatile og høye energipriser, renter som stiger og elevert uforutsigbarhet ser ikke ut til å holde igjen markedsoppgangen i aksjemarkedene. AI er fortsatt et sentralt tema, veldig mye kapital, både egenkapital og kreditt går inn i sektoren. Det minner mye om IT boblen for 25 år siden og den endte ikke bra. At noen av de største eksperter innen AI også varsler om en viss mulighet for at menneskeheten kan utslettes ut av AI gir et ubehagelig bakteppe.
Det går mot et spennende mellomvalg i USA i november, hvor det nå ifølge meningsmålinger kan se ut som det er en realistisk mulighet for at republikanerne kan miste flertallet i Kongressen og i beste fall også i Senatet. Trump vil da miste mye av sitt formelle handlingsrom om dette skjer. Det er samtidig naivt å tro, uansett valgutfall, at ikke Trump vil fortsette å prege global politikk og økonomi.
Hvordan finansmarkedene reagerer etter valgutfallet blir det interessant å se på.
Aksjemarkedene hittil i år
Aksjemarkedene løftet seg ytterligere i begynnelsen av 3. kvartal, men mistet farten noe mot slutten av perioden. Så langt i år ser det ut som Oslo Børs og globale aksjer korrelerer svakt, når det ene markedet stiger, går det andre markedet svakere.
I 3. kvartal var Oslo Børs sterk, med en oppgang på 13 prosent, mens globale aksjer beveget seg mer sideveis med en oppgang på 2 prosent. Hittil i år er Oslo Børs opp hele 22 prosent, mens globale aksjer er opp 14 %, begge bra prestasjoner.
Oslo Børs sine oppturer og nedturer korrelerer nok godt med at oljeprisene steg fra 60 USD fatet ved inngangen til året til 105 USD fatet vet utgangen av første kvartal, for så å falle tilbake til 73 USD ved utgangen av 2. kvartal og opp igjen nærmere 100 USD fatet ved utgangen av 3. kvartal. Her er det konflikten i Gulfen som er bakteppet for de store svingningene.
I de fremvoksende markeder har utviklingen vært god, i første kvartal, steg disse markedene med litt over 2 %, målt i NOK og de steg med ytterligere med 19 % i 2. og 3. kvartal i NOK.
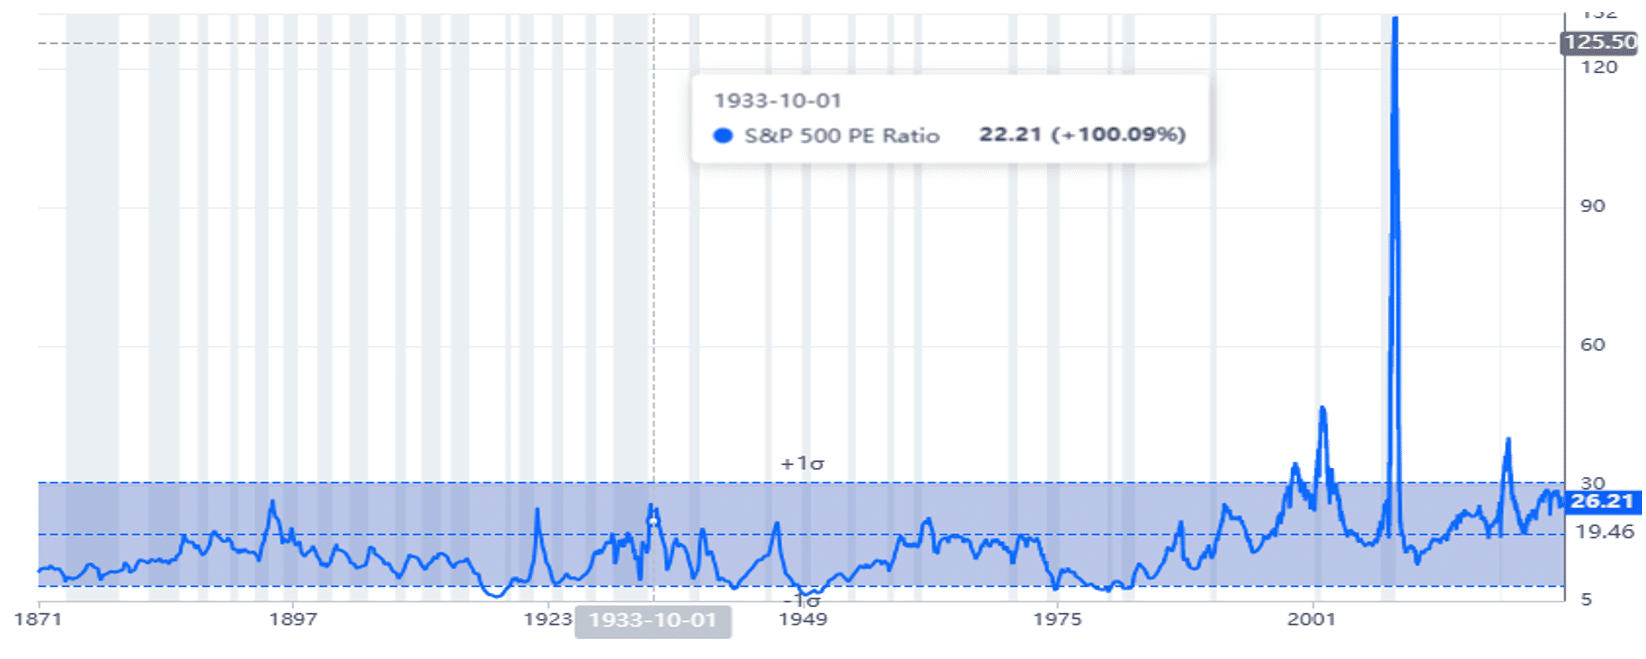
I historisk sammenheng er mange av aksjemarkedene ganske høyt priset basert på historisk inntjening, dette gjelder spesielt for USA. Basert på rapportert inntjening er PE for SP500 i USA høyt oppe på 26,5. Et slikt nivå signaliserer vanligvis lavere avkastning fremover. Inntjeningsveksten fremover forventes å vokse raskt og dette vil gi en PE på rundt 19,4 noe som er rundt historisk snittnivå prisingsmessig, og dermed mindre bekymringsfullt. Den generelle økonomiske veksten er også god for tiden.
Rente-og obligasjonsmarkedene hittil i år – høyere for lengre
Etter et midlertidig fall i lange renter i 2. kvartal, har oppgangen i korte og lange renter både i Norge og internasjonalt fortsatt siden vår forrige rapport fra juni. Vi skal ganske langt tilbake i tid for å finne tilsvarende rentenivåer som vi ser nå. Flere sentralbanker har hevet signalrenten og kommunikasjonen fra dem er at det vil komme flere hevinger. Bakteppet er inflasjonsnivåer som er godt over de nivåene som de ulike sentralbanker har som mål å ha. Å heve signalrenten er det viktigste verktøyet sentralbanken har når inflasjonen er for høy. Også Norges Bank har hevet med 0,25% og det er påregnelig med minst en heving til. Noe uventet, har den Trump utnevnte sentralbanksjef i USA, Kevin Warsh, gått mot Trump’s ønske om å senke rentene. Tvert imot har Warsh og hans kollegaer i Fed hevet renten en gang og samtidig varslet muligheten for flere hevinger.
Lange renter ikke bare i USA, men også i mange andre land inklusiv Norge, har sett oppgang i nivåene på obligasjoner og lån med 10 års løpetid eller enda lengre. For USA’s del er det både høyere inflasjon, og et økende budsjettunderskudd som presser obligasjonsrenten opp. 10 års statsobligasjonsrente i USA har steget med 0,45% i dette kvartalet og ligger nå på rundt 5,25 %. Tilbake under Corona’en var 10 årsrenten helt nede på rundt 0,50%! Vi må helt tilbake til IT boblen rundt år 2000 for å finne tilsvarende høye nivåer som i dag.
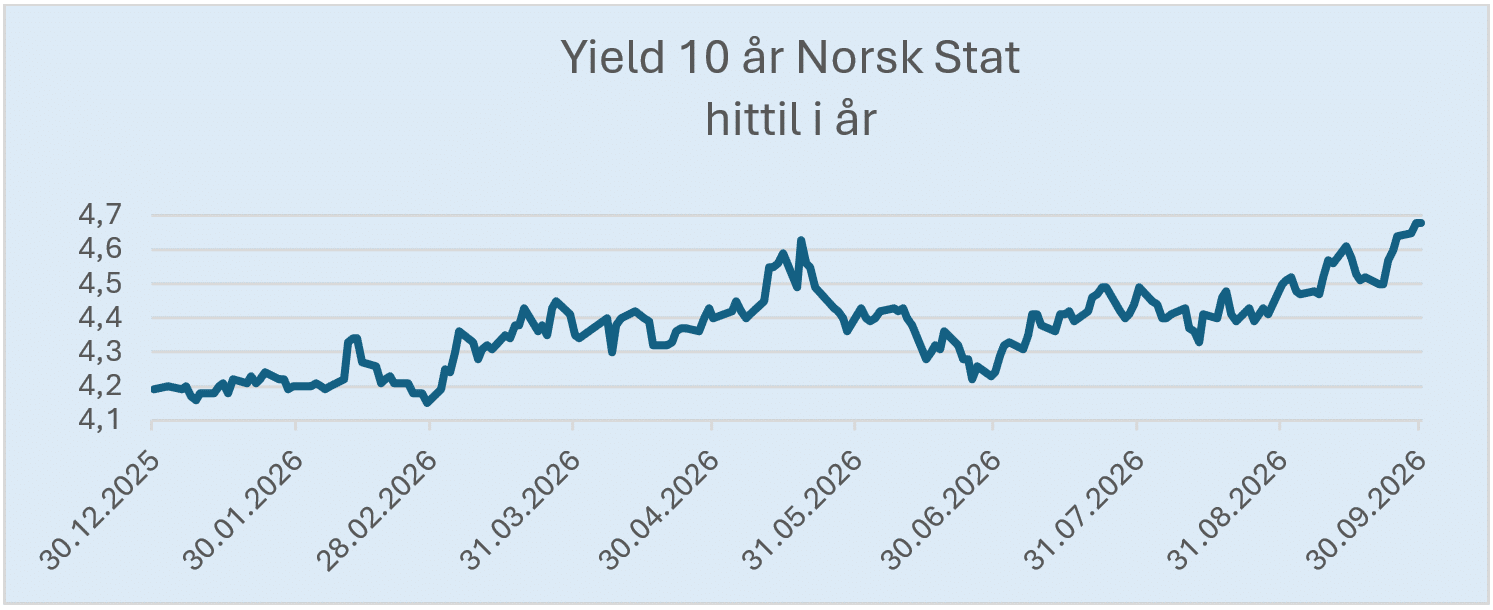
Det er to hovedforklaringer på hvorfor lange renter har steget og sannsynligvis vil/kan stige ytterligere. Det ene er at inflasjonen er stabil til noe økende i de aller fleste land. Det er en stund siden fokus var på rentekutt fra sentralbanken. Inntil videre forventes det stabile eller litt økende sentralbank renter, hovedsakelig fordi inflasjonsmålene ikke blir innfridd, inflasjonen er litt for høy og tenderer ikke nedover. Nivået på korte sentralbanker påvirker også lange statsobligasjoner. Den andre driveren for høyere langrenter, kommer mest fra USA. Her øker budsjettunderskuddene og statsgjelden øker som en konsekvens. Dette er ingen god kombinasjon og obligasjonseierne krever stadig høyere avkastning for å eie amerikansk statsgjeld.
Oppgangen i amerikanske lange obligasjonsrenter smitter normalt også over på andre lands lange obligasjonsrenter, selv om de ikke har hverken tilsvarende budsjettunderskudd og størrelse på statsobligasjonsgjelden. Det skjer også denne gangen.
Porteføljenes avkastning
Porteføljene har levert grei avkastning så langt i år og har det meste av perioden ligget rundt referanseindeksene, dog litt svakere i 3. kvartal. Med en noe svakere avslutning på perioden endte porteføljene fra 0,4% til 0,8% bak sine referanseindekser.
Duvi Langsiktig | Referanse Langsiktig | |
Periode | Avkastning | Avkastning |
| Per 30. september 2026 | 7,57 % | 7,97 % |
| 2025 | 10,4 % | 9,7 % |
| 2024 | 20,2 % | 23,7 % |
| 2023 | 19,5 % | 21,2 % |
| 2022 | -7,5 % | -8,4 % |
| 2021 | 15,7 % | 17,3 % |
| 2020 | 9,6 % | 11,3 % |
| 2019 | 20,2 % | 22,6 % |
| Siste 3 år (per år) | 7,71 % | 8,0 % |
| Siste 5 år (per år) | 10,87 % | 11,5 % |
Duvi Hybrid | Referanse Hybrid | |
Periode | Avkastning | Avkastning |
| Per 30. september 2026 | 5,60 % | 6,30 % |
| 2025 | 7,9 % | 7,7 % |
| 2024 | 15,2 % | 17,7 % |
| 2023 | 15,9 % | 15,5 % |
| 2022 | -4,9 % | -5,1 % |
| 2021 | 11,2 % | 11,6 % |
| 2020 | 6,4 % | 8,1 % |
| 2019 | 14,1 % | 15,5 % |
| Siste 3 år (per år) | 10,7 % | 11,3 % |
| Siste 5 år (per år) | 8,4 % | 9,2 % |
Duvi Kortsiktig | Referanse Kortsiktig | |
Periode | Avkastning | Avkastning |
| Per 30. september 2026 | 3,7 % | 4,5 % |
| 2025 | 5,4 % | 5,6 % |
| 2024 | 10,2 % | 12,0 % |
| 2023 | 12,5 % | 10,0 % |
| 2022 | -2,5 % | -1,9 % |
| 2021 | 6,8 % | 6,2 % |
| 2020 | 3,2 % | 4,7 % |
| 2019 | 8,2 % | 8,7 % |
| Siste 3 år (per år) | 7,6 % | 8,3 % |
| Siste 5 år (per år) | 6,3 % | 6,9 % |
Referanse Langsiktig: 60 % MSCI ACWI, 20 % MSCI ACW NOKh, 20 % KLP Kort Stat | ||
Referanse Kortsiktig: 30 % MSCI ACWI, 70 % KLP Kort Stat | ||
Kilde: Duvi | Oppdatert: 30.09.2026 | * Siden 30.06.2021 |
Allokering i Duviporteføljene | ||||
Duvi Langsiktig | ||||
Fondsinvestering | Aktiva | Forvaltning | Valuta | Vekt |
| KLP AksjeGlobal Indeks | Aksje | Passiv | Utl | 18,0% |
| KLP AksjeGlobal Flerfaktor | Aksje | Aktiv | Utl | 18,5% |
| SSGA Global Multifaktor | Aksje | Aktiv | Utl | 7,5% |
| SSGA EM Screened Index Equity Fund | Aksje | Passiv | Utl | 9,0% |
| Danske Invest Global Indeks 2 | Aksje | Passiv | Utl | 7,0% |
| Danske Invest Global Indeks NOKh | Aksje | Passiv | NOK | 16,0% |
| KLP Likviditet | Rente | Aktiv | NOK | 5,5% |
| Arctic Return | Rente | Aktiv | NOK | 5,0% |
| Danske Invest Norsk Obligasjon | Rente | Aktiv | NOK | 7,5% |
| IPI Danske Invest Global Indeks NOKh | Rente | Passiv | NOK | 5,0% |
| Kontanter | Rente | Passiv | NOK | 2,0% |
| Sum aksjer | 80,0% | |||
| Sum renter | 20,0% | |||
| Sum aktiv forvaltning | 44,0% | |||
| Sum passiv forvaltning | 56,0% | |||
| Sum NOK | 40,0% | |||
| Sum Utenlandsk | 60,0% | |||
Duvi Hybrid | ||||
Fondsinvestering | Aktiva | Forvaltning | Valuta | Vekt |
| KLP AksjeGlobal Indeks | Aksje | Passiv | Utl | 15,0% |
| KLP AksjeGlobal Flerfaktor | Aksje | Aktiv | Utl | 15,0% |
| SSGA Global Multifaktor | Aksje | Aktiv | Utl | 3,75% |
| SSGA EM Screened Index Equity Fund | Aksje | Passiv | Utl | 6,25% |
| Danske Invest Global Indeks 2 | Aksje | Passiv | Utl | 3,50% |
| Danske Invest Global Indeks NOKh | Aksje | Passiv | NOK | 9,0% |
| KLP Likviditet | Rente | Aktiv | NOK | 7,75% |
| Arctic Return | Rente | Aktiv | NOK | 11,0% |
| Danske Invest Norsk Obligasjon | Rente | Aktiv | NOK | 12,0% |
| IPI Danske Invest Global Indeks NOKh | Aksje | Passiv | NOK | 2,5% |
| KLP Kort Stat | Rente | Aktiv | NOK | 2,75% |
| Arctic Nordic Investment Grade | Rente | Aktiv | NOK | 1,75% |
| DI2 Norsk Likviditet | Rente | Aktiv | NOK | 7,75% |
| Kontanter | Rente | Passiv | NOK | 2,0% |
| Sum aksjer | 55,0% | |||
| Sum renter | 45,0% | |||
| Sum aktiv forvaltning | 61,8% | |||
| Sum passiv forvaltning | 38,3% | |||
| Sum NOK | 56,5% | |||
| Sum Utenlandsk | 43,5% | |||
Duvi Kortsiktig | ||||
Fondsinvestering | Aktiva | Forvaltning | Valuta | Vekt |
| KLP AksjeGlobal Indeks | Aksje | Passiv | Utl | 12,0% |
| KLP AksjeGlobal Flerfaktor | Aksje | Aktiv | Utl | 11,5% |
| SSGA EM Screened Index Equity Fund | Aksje | Passiv | Utl | 3,5% |
| Danske Invest Global Indeks NOKh | Aksje | Passiv | NOK | 3,0% |
| KLP Kort Stat | Rente | Aktiv | NOK | 5,5% |
| KLP Likviditet | Rente | Aktiv | NOK | 10,0% |
| Arctic Nordic Investment Grade | Rente | Aktiv | NOK | 3,5% |
| Arctic Return | Rente | Aktiv | NOK | 17,0% |
| DI2 Norsk Likviditet | Rente | Aktiv | NOK | 15,5% |
| Danske Invest Norsk Obligasjon | Rente | Aktiv | NOK | 16,5% |
| Kontanter | Rente | Passiv | NOK | 2,0% |
| Sum aksjer | 30,0% | |||
| Sum renter | 70,0% | |||
| Sum aktiv forvaltning | 79,5% | |||
| Sum passiv forvaltning | 20,5% | |||
| Sum NOK | 73,0% | |||
| Sum Utenlandsk | 27,0% | |||
Forventet fremtidig avkastning i Duvis porteføljer
Det er i hovedsak markedenes utvikling, og da særlig aksjemarkedet, som er avgjørende for risiko og avkastning i Duvis porteføljer. Investeringskomiteen i Duvi vurderer jevnlig Duvis portefølje med den hensikt å optimere foreholdet mellom forventet risiko og avkastning. Det blir lagt spesiell vekt på kunne opprettholde markedets langsiktige avkastning med så lav risiko som mulig. Investeringskomiteen vurderer i særskilte tilfeller endring i allokering mellom aksjer og renter samt valg av fond. Duvi rebalanserer porteføljene regelmessig til strategiske vekter. Når vi gjør forsiktige avvik fra strategiske vekter, er det i situasjoner der vi mener det er asymmetri mellom oppside og nedside i markedet. Duvi forventer at porteføljene på lang sikt vil gi markedets avkastning, men med lavere risiko. Derfor legger Duvi forventet markedsavkastning til grunn for porteføljenes forventede avkastning.
Duvi utarbeider ikke egne prognoser for markedets avkastning, men bruker bransjens felles standard for forventet avkastning:
Avkastningsprognoser
Forventet avkastning i Duviporteføljene
Duvi Langsiktig | |||
Aktiva | Vekt i porteføljen | Forventet Avkastning | Bidrag avkastning |
| Globale aksjer | 80 % | 6,50 % | 5,20 % |
| Renter | 20 % | 3,00 % | 0,60 % |
| Duvi Langsiktig | 100 % | 5,80 % | 5,80 % |
Duvi Hybrid | |||
Aktiva | Vekt i porteføljen | Forventet Avkastning | Bidrag avkastning |
| Globale aksjer | 55 % | 6,50 % | 3,58 % |
| Renter | 45 % | 3,00 % | 1,35 % |
| Duvi Hybrid | 100 % | 4,93 % | 4,93 % |
Duvi Kortsiktig | |||
Aktiva | Vekt i porteføljen | Forventet Avkastning | Bidrag avkastning |
| Globale aksjer | 30 % | 6,50 % | 1,95 % |
| Renter | 70 % | 3,00 % | 2,10 % |
| Duvi Kortsiktig | 100 % | 4,05 % | 4,05 % |
Duvis investeringsfilosofi knyttet til pensjonssparing
Duvi ble etablert som følge av at vi mente at det manglet pensjonsleverandører som var innrettet mot å gi investor et egnet produktutvalg og som var opptatt av å hjelpe investorene å fatte gode beslutninger. Basert på våre undersøkelser [1] var pensjonsmidler i hovedsak investert i profiler med 50% aksjer og
50 % renter, og som oftest valutasikret til norske kroner.
Nærmere 100 år med kollektiv investeringserfaring fortalte oss at dette er feil for folk flest, ei heller slik vi forvalter våre egne pensjonsmidler og i strid med forvaltningsfaglige prinsipper. Med egen pensjonskonto er det kunden selv som er ansvarlig for å velge riktig portefølje, herunder riktig aksjeandel. Forskning inne økonomisk adferd viser imidlertid at hvordan valgmulighetene presenteres har svært stor innvirkning på beslutningen. Det betyr at tilbydere av pensjonsordninger har et særlig ansvar for å legge til rette for at kunden fatter gode beslutninger. Hvor stor aksjeandelen i porteføljen skal være er den viktigste driveren av hvor stor pensjonsutbetalingene vil bli, og dermed den viktigste beslutningen investoren fatter.
Grafen under sammenligner en portefølje slik de fleste pensjonspengene er investert, 50 % aksjer med valutasikring, og en portefølje med 80 % aksjer uten valutasikring.
[1] Det finnes ikke offentlig statistikk på hvor mye som er investert i de enkelte profilene og tallene er basert på interne estimater.
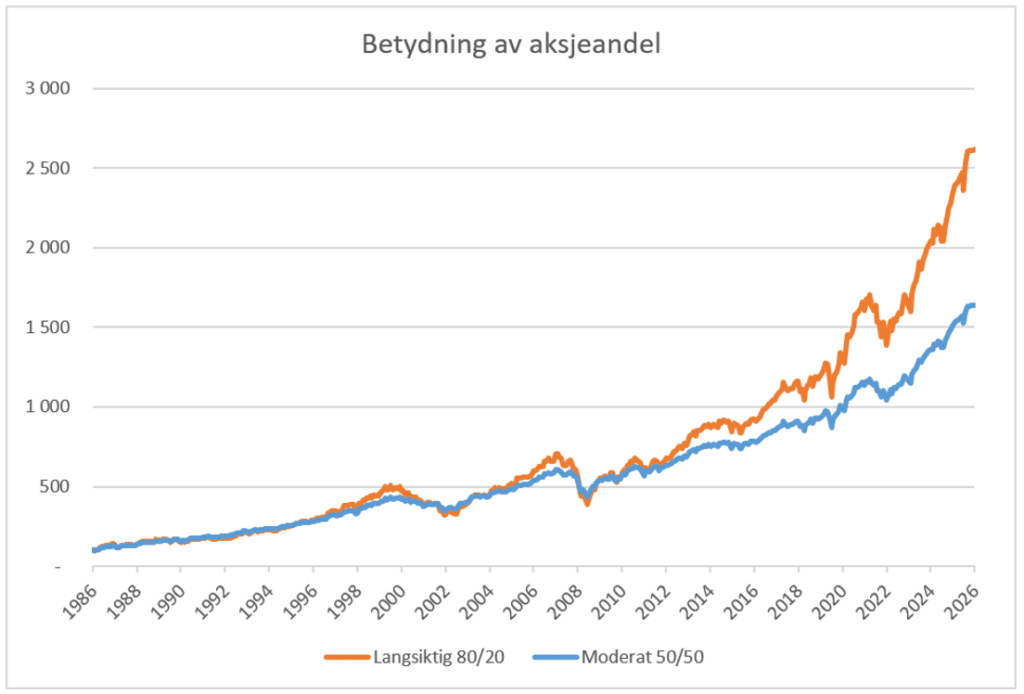
Kilde: Global Financial Data. En person som begynner å spare til pensjon i slutten av 20 årene skal spare i 40 år før pensjonen kan tas ut. Grafen viser forskjellen på 100 kroner investert i en portefølje med 50 % aksjer og 50 % bankinnskudd og en portefølje med 80% aksjer fra 1981til 2026. I dette tilfellet har 100 kroner vokst til ca. 1 640 kroner i den moderate porteføljen og 2 600 i den langsiktige porteføljen.
Duvi mener at folk flest er tjent med å holde en høy aksjeandel i pensjonssparingen frem til man går av med pensjon og starter uttak av pensjonsmidlene. For investor med mer enn 10 år til pensjonsalder tilsier den lange investeringshorisonten alene en høy aksjeandel. For investorer med mindre enn 10 år til pensjon, og som vil motta en betydelig del av pensjonen fra Folketrygden, tilsier en vurdering av den totale pensjonsporteføljen an høy aksjeandel i den private pensjonsporteføljen.
På det tidspunkt man går av med pensjon mener vi individuelle forhold i større grad kan påvirke om det er riktig å redusere aksjeandelen eller ikke. I tillegg vil kortere investeringshorisont medføre at rådende markedsforhold har større innvirkning på hva som er riktig aksjeandel. Derfor er det vanskeligere å komme med en generell anbefaling om nedtrapping. Når Duvi likevel kommer med en forsiktig anbefaling om å trappe ned aksjeandelen ved pensjonsalder er det basert på en antagelse om at folk flest legger større vekt på stabile utbetalinger enn å øke kjøpekraften i utbetalingsperioden.
Duvi legger til grunn at det er problematisk både hvis kundene ender opp med en for høy aksjeandel og en for lav aksjeandel. Å anbefale en for lav aksjeandel er ikke konservativt eller «å være på den sikre siden». For lav aksjeandel øker risikoen for at inflasjonen spiser opp avkastningen og at realavkastningen ikke innfrir målsettingen med å øke kjøpekraften.
Duvi har som utgangspunkt at valutaeksponeringen i porteføljene bør ligge på et nivå med valutaeksponeringen i fremtidig konsum. Når valutaeksponeringen i porteføljen er motsatt av valutaeksponeringen i fremtidig forbruk vil den samlede valutarisikoen reduseres. Analyser fra SSB [1] viser at rundt 60% av nordmenns forbruk påvirkes av valutakursene, blant annet som følge av varer og tjenester som kjøpes fra utlandet. Når utenlandsk valuta stiger i kurs blir forbruket fra utlandet dyrere, samtidig som avkastningen fra utenlandske investeringer blir høyere. 40% av forbruket påvirkes ikke av endringene i valutakursene. Når utenlandsk valuta stiger i kurs vil prisene på denne delen av forbruket ikke endre seg.
En portefølje som har 60 % eksponering mot utenlandsk valuta og 40% investert i norske kroner (valutasikret) vil i stor grad være et speilbilde av valutaeksponeringen fra fremtidig forbruk. I perioder kan det være ønskelig å avvike fra dette utgangspunktet. Spesielt har utenlandsk valuta hatt en tendens til å stige i verdi når aksjemarkedet faller kraftig og risikoreduksjonen kan i perioder være et godt argument for å øke valutaeksponeringen i porteføljen.
[1] Boug, Cappelen og Eika (2005) og von Brasch, Cappelen og Kristjansson (2020)
Vedlegg – Regulatorisk informasjon
Vi har blitt oppfordret av Finanstilsynet om å informere kundene om risikojustert avkastning. Vi er selv noe usikre på hensikten med dette, siden det ikke er en entydig måte å beregne risikojustert avkastning eller åpenbart hvordan risikojustert avkastning skal tolkes.
Siden oppstart har Duvi hatt lavere risiko i porteføljene enn en markedsportefølje med samme aksjeandel (referanseporteføljen). Så selv om aksjeandelen har vært den samme i Duvi porteføljene og referanseporteføljene har porteføljene svingt mindre enn referansen. Justerer vi avkastning for at risikoen har vært lavere vil risikojustert avkastning øke. Tabellen under viser hva faktisk avkastning har vært sammenlignet med både risikojustert avkastning og avkastning i referanseporteføljene.
Siden kunder som er ansatt i en bedrift som har en aktiv spareavtale blir kompensert for forvaltningskostnadene, har vi laget en kolonne med «Brutto Avkastning» som reflekterer en OTP kundes faktiske avkastning.
Duvi Langsiktig |
Referanse Langsiktig |
OTP Kunde |
||
Periode |
Avkastning |
Risikojustert avkastning |
Avkastning |
Brutto Avkastning |
| Per 30. september 2026 | 7,57 % | 8,90 % | 7,94 % | 8,00 % |
| 2025 | 10,4 % | 12,1 % | 9,7 % | 11,0 % |
| 2024 | 20,2 % | 23,7 % | 23,66 % | 20,9 % |
| 2023 | 19,5 % | 22,8 % | 21,2 % | 20,1 % |
| 2022 | -7,5 % | -8,7 % | -8,4 % | -6,8 % |
| 2021 | 15,7 % | 18,4 % | 17,3 % | 16,3 % |
| 2020 | 9,6 % | 11.2 % | 11,3 % | 10,2 % |
| 2019 | 20,2 % | 23,7 % | 22,6 % | 20,9 % |
| 2018 | -4,1 % | -4,8 % | -3,5 % | -3,4 % |
| 2017 (fra 31/1-17) | 16,0 % | 18,8 % | 15,8 % | 16,7 % |
| Siste 3 år (per år) | 14,7 % | 17,2 % | 15,6 % | 15,3 % |
| Siste 5 år (per år) | 10,62 % | 12,4 % | 11,5 % | 11,3 % |
| Siden oppstart (per år) | 10,7 % | 12,6 % | 11,7 % | 11,4 % |
| Siden oppstart TR | 167,7 % | 196,6 % | 191,0 % | 168,4 % |
Duvi Hybrid | Referanse Hybrid | OTP Kunde | ||
Periode | Avkastning | Risikojustert avkastning | Avkastning | Brutto Avkastning |
| Per 30. september 2026 | 5,6 % | 6,5 % | 6,3 % | 6,1 % |
| 2025 | 7,9 % | 9,2 % | 7,7 % | 8,5 % |
| 2024 | 15,2 % | 17,6 % | 17,7 % | 15,8 % |
| 2023 | 15,9 % | 18,5 % | 15,5 % | 16,6 % |
| 2022 | -4,9 % | -5,7 % | -5,1 % | -4,3 % |
| 2021 | 11,2 % | 13,0 % | 11,6 % | 11,8 % |
| 2020 | 6,4 % | 7,5 % | 8,1 % | 7,1 % |
| 2019 | 14,1 % | 16,4 % | 15,5 % | 14,7 % |
| 2018 | -2,7 % | -3,2 % | -2,2 % | -2,1 % |
| 2017 (fra 31/1-17) | 11,0 % | 12,8 % | 10,8 % | 11,7 % |
| Siste 3 år (per år) | 11,1 % | 12,9 % | 11,9 % | 11,7 % |
| Siste 5 år (per år) | 8,4 % | 9,8 % | 9,0 % | 9,1 % |
| Siden oppstart (per år) | 8,0 % | 9,3 % | 8,6 % | 8,7 % |
| Siden oppstart TR | 110,9 % | 128,7 % | 122,9 % | 111,5 % |
Duvi Kortsiktig | Referanse Kortsiktig | OTP Kunde | ||
Periode | Avkastning | Risikojustert avkastning | Avkastning | Brutto Avkastning |
| Per 30. september 2026 | 3,7 % | 3,9 % | 4,5 % | 4,1 % |
| 2025 | 5,4 % | 5,8 % | 5,6 % | 6,1 % |
| 2024 | 10,2 % | 10,9 % | 12,0 % | 10,87 % |
| 2023 | 12,5 % | 13,3 % | 10,0 % | 13,1 % |
| 2022 | -2,5 % | -2,6 % | -1,9 % | -1,8 % |
| 2021 | 6,8 % | 7,2 % | 6,2 % | 7,4 % |
| 2020 | 3,2 % | 3,4 % | 4,7 % | 3,8 % |
| 2019 | 8,2 % | 8,8 % | 8,7 % | 8,9 % |
| 2018 | -1,4 % | -1,5 % | -1,0 % | -0,8 % |
| 2017 (fra 31/1-17) | 6,2 % | 6,6 % | 6,0 % | 6,9 % |
| Siste 3 år (per år) | 7,5 % | 8,0 % | 8,2 % | 8,2 % |
| Siste 5 år (per år) | 6,2 % | 6,6 % | 6,4 % | 6,8 % |
| Siden oppstart (per år) | 5,3 % | 5,7 % | 5,6 % | 6,0 % |
| Siden oppstart TR | 64,9 % | 69,2 % | 69,1 % | 65,6 % |