
Porteføljerapport per 30. juni 2026
inkl. historisk avkastning
Uforutsigbarheten og volatiliteten i markedene vedvarer
I forrige kvartal skrev vi om hvordan uforutsigbarheten i amerikansk politikk, geopolitisk usikkerhet og økt usikkerhet rundt global energiforsyning preget utviklingen i markedene. På ingen måte ble noe av dette borte i 2 kvartal. Selv om man etter hvert tenderer til å bli litt immun mot alle innspill som kommer fra Trump, er det utfordrende å forholde og tilpasse seg til en president i et av de største og mektigste land i verden og hva han hele tiden kommer med at utspill og handlinger. Det er ikke lett å se logikken i alle hans beslutninger og handlinger. En person som åpenbart har svak impulskontroll og manglende evne til å reflektere over konsekvensene av sine uttalelser og handlinger. Dessuten virker det usikkert om hvor mange det er rundt han som vil eller greier å korrigere han, slik han hadde i sin første presidentperiode.
Det går mot et spennende mellomvalg i USA, hvor det nå kan se ut som det er muligheter for at republikanerne kan miste flertallet i Kongressen og i beste fall også i Senatet. Skulle dette skje vil Trump miste sitt frie spillerom, og i liten grad få utøvd sin politikk.
Høyere både opplevd og forventet uforutsigbarhet skal normalt føre til at investorene krever en høyere risikopremie for å være investert. Det har riktignok vært to kvartaler med betydelige bevegelser ned og opp i finansmarkedene, men det er foreløpig.
Aksjemarkedene hittil i år
Etter et svakt 1. kvartal for globale aksjer i modne markeder med en nedgang på 5-6 % fikk disse markedene et sterk comeback i 2. kvartal. Oppgangen i 2 kvartal var på hele 13 prosent. Samtidig var Oslo Børs som hadde et sterkt 1.kvartal med en oppgang på 19 % en svakere utvikling i 2 kvartal med et fall på rundt 8 %. Oslo Børs sin opptur og nedtur henger antageligvis sammen med at oljeprisene steg fra 60 USD fatet ved inngangen til året til 105 USD fatet vet utgangen av første kvartal, for så å falle tilbake til 73 USD ved utgangen av 2. kvartal.
I de fremvoksende markeder har utviklingen vært god, i første kvartal, steg disse markedene med litt over 4 %, målt i NOK og de steg med ytterligere med 21 % i 2.kvartal i NOK.
I historisk sammenheng er mange av aksjemarkedene svært høyt priset, noe som etter hvert kan utløse en korreksjon. Det som foreløpig støtter opp om aksjemarkedene er en god inntjeningsvekst i de underliggende selskapene. Noe som igjen henger sammen med grei underliggende økonomisk vekst.
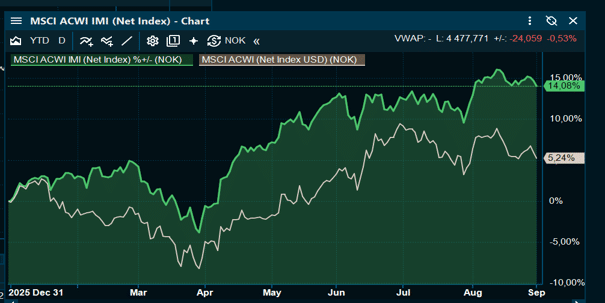
Kilde: Infront, oppdatert per 7. september, 2026.
Rente-og obligasjonsmarkedene hittil i år
Lange renter i USA, så vel i mange andre land inklusiv Norge, har sett oppgang i renten på obligasjoner og lån med 10 års løpetid eller enda lengre. 10 års statsobligasjonsrente i USA har steget med rundt 0,65% og ligger nå på rundt 4,80 %. Dette høres ikke så mye ut, men utgjør et kurstap for investor på omtrent det samme som den avkastning man får på et helt år fra obligasjonen. Tilbake under Corona’en var 10 årsrenten helt nede på rundt 0,50%!
Det er to hovedforklaringer på hvorfor lange renter har steget. Det ene er at inflasjonen er stabil eller noe økende i de aller fleste land. Det er en stund siden fokus var på rentekutt fra sentralbanken. Inntil videre forventes det stabile er litt økende sentralbank renter, hovedsakelig fordi inflasjonsmålene ikke blir innfridd, inflasjonen er litt for høy og tenderer ikke nedover. Nivået på korte sentralbanker påvirker også lange statsobligasjoner. Den andre driveren for høyere langrenter, kommer mest fra USA. Her øker budsjettunderskuddene og statsgjelden øker. Dette er ingen god kombinasjon og obligasjonseierne krever høyere avkastning for å eie amerikansk statsgjeld.
Oppgangen i amerikanske lange obligasjonsrenter smitter normalt også over på andre lands lange obligasjonsrenter.
Porteføljenes avkastning
Porteføljene har levert grei avkastning i første halvår 2026 og har det meste av perioden ligget rundt referanseindeksene og med litt lavere avkastning enn disse i slutten av perioden. Alle porteføljene endte med rundt 0,50% lavere avkastning enn referanseindeksene for første halvår. Etter periodens slutt har porteføljene løftet seg betydelig og avkastningen så langt for alle tre porteføljen er nå rundt referanseindeksenes avkastning.
Duvi Langsiktig | Referanse Langsiktig | |
Periode | Avkastning | Avkastning |
| Per 30. juni 2026 | 7,71 % | 8,15 % |
| 2025 | 10,4 % | 9,7 % |
| 2024 | 20,2 % | 23,7 % |
| 2023 | 19,5 % | 21,2 % |
| 2022 | -7,5 % | -8,4 % |
| 2021 | 15,7 % | 17,3 % |
| 2020 | 9,6 % | 11,3 % |
| 2019 | 20,2 % | 22,6 % |
| Siste 3 år (per år) | 7,71 % | 8,0 % |
| Siste 5 år (per år) | 10,87 % | 11,5 % |
Duvi Hybrid | Referanse Hybrid | |
Periode | Avkastning | Avkastning |
| Per 30. juni 2026 | 5,60 % | 5,90 % |
| 2025 | 7,9 % | 7,7 % |
| 2024 | 15,2 % | 17,7 % |
| 2023 | 15,9 % | 15,5 % |
| 2022 | -4,9 % | -5,1 % |
| 2021 | 11,2 % | 11,6 % |
| 2020 | 6,4 % | 8,1 % |
| 2019 | 14,1 % | 15,5 % |
| Siste 3 år (per år) | 10,7 % | 11,3 % |
| Siste 5 år (per år) | 8,4 % | 9,2 % |
Duvi Kortsiktig | Referanse Kortsiktig | |
Periode | Avkastning | Avkastning |
| Per 30. juni 2026 | 3,5 % | 3,8 % |
| 2025 | 5,4 % | 5,6 % |
| 2024 | 10,2 % | 12,0 % |
| 2023 | 12,5 % | 10,0 % |
| 2022 | -2,5 % | -1,9 % |
| 2021 | 6,8 % | 6,2 % |
| 2020 | 3,2 % | 4,7 % |
| 2019 | 8,2 % | 8,7 % |
| Siste 3 år (per år) | 7,6 % | 8,3 % |
| Siste 5 år (per år) | 6,3 % | 6,9 % |
Referanse Langsiktig: 60 % MSCI ACWI, 20 % MSCI ACW NOKh, 20 % KLP Kort Stat | ||
Referanse Kortsiktig: 30 % MSCI ACWI, 70 % KLP Kort Stat | ||
Kilde: Duvi | Oppdatert: 30.06.2026 | * Siden 30.06.2021 |
Allokering i Duviporteføljene | ||||
Duvi Langsiktig | ||||
Fondsinvestering | Aktiva | Forvaltning | Valuta | Vekt |
| KLP AksjeGlobal Indeks | Aksje | Passiv | Utl | 18,0% |
| KLP AksjeGlobal Flerfaktor | Aksje | Aktiv | Utl | 18,5% |
| SSGA Global Multifaktor | Aksje | Aktiv | Utl | 7,5% |
| SSGA EM Screened Index Equity Fund | Aksje | Passiv | Utl | 9,0% |
| Danske Invest Global Indeks 2 | Aksje | Passiv | Utl | 7,0% |
| Danske Invest Global Indeks NOKh | Aksje | Passiv | NOK | 16,0% |
| KLP Likviditet | Rente | Aktiv | NOK | 5,5% |
| Arctic Return | Rente | Aktiv | NOK | 5,0% |
| Danske Invest Norsk Obligasjon | Rente | Aktiv | NOK | 7,5% |
| IPI Danske Invest Global Indeks NOKh | Rente | Passiv | NOK | 5,0% |
| Kontanter | Rente | Passiv | NOK | 2,0% |
| Sum aksjer | 80,0% | |||
| Sum renter | 20,0% | |||
| Sum aktiv forvaltning | 44,0% | |||
| Sum passiv forvaltning | 56,0% | |||
| Sum NOK | 40,0% | |||
| Sum Utenlandsk | 60,0% | |||
Duvi Hybrid | ||||
Fondsinvestering | Aktiva | Forvaltning | Valuta | Vekt |
| KLP AksjeGlobal Indeks | Aksje | Passiv | Utl | 15,0% |
| KLP AksjeGlobal Flerfaktor | Aksje | Aktiv | Utl | 15.0% |
| SSGA Global Multifaktor | Aksje | Aktiv | Utl | 3,75% |
| SSGA EM Screened Index Equity Fund | Aksje | Passiv | Utl | 6,25% |
| Danske Invest Global Indeks 2 | Aksje | Passiv | Utl | 3,50% |
| Danske Invest Global Indeks NOKh | Aksje | Passiv | NOK | 9,0% |
| KLP Likviditet | Rente | Aktiv | NOK | 7,75% |
| Arctic Return | Rente | Aktiv | NOK | 11,0% |
| Danske Invest Norsk Obligasjon | Rente | Aktiv | NOK | 12,0% |
| IPI Danske Invest Global Indeks NOKh | Aksje | Passiv | NOK | 2,5% |
| KLP Kort Stat | Rente | Aktiv | NOK | 2,75% |
| Arctic Nordic Investment Grade | Rente | Aktiv | NOK | 1,75% |
| DI2 Norsk Likviditet | Rente | Aktiv | NOK | 7,75% |
| Kontanter | Rente | Passiv | NOK | 2,0% |
| Sum aksjer | 55,0% | |||
| Sum renter | 45,0% | |||
| Sum aktiv forvaltning | 61,8% | |||
| Sum passiv forvaltning | 38,3% | |||
| Sum NOK | 56,5% | |||
| Sum Utenlandsk | 43,5% | |||
Duvi Kortsiktig | ||||
Fondsinvestering | Aktiva | Forvaltning | Valuta | Vekt |
| KLP AksjeGlobal Indeks | Aksje | Passiv | Utl | 12,0% |
| KLP AksjeGlobal Flerfaktor | Aksje | Aktiv | Utl | 11,5% |
| SSGA EM Screened Index Equity Fund | Aksje | Passiv | Utl | 3,5% |
| Danske Invest Global Indeks NOKh | Aksje | Passiv | NOK | 3,0% |
| KLP Kort Stat | Rente | Aktiv | NOK | 5,5% |
| KLP Likviditet | Rente | Aktiv | NOK | 10,0% |
| Arctic Nordic Investment Grade | Rente | Aktiv | NOK | 3,5% |
| Arctic Return | Rente | Aktiv | NOK | 17,0% |
| DI2 Norsk Likviditet | Rente | Aktiv | NOK | 15,5% |
| Danske Invest Norsk Obligasjon | Rente | Aktiv | NOK | 16,5% |
| Kontanter | Rente | Passiv | NOK | 2,0% |
| Sum aksjer | 30,0% | |||
| Sum renter | 70,0% | |||
| Sum aktiv forvaltning | 79,5% | |||
| Sum passiv forvaltning | 20,5% | |||
| Sum NOK | 73,0% | |||
| Sum Utenlandsk | 27,0% | |||
Forventet framtidig avkastning i Duvis porteføljer
Det er i hovedsak markedenes utvikling, og da særlig aksjemarkedet, som er avgjørende for risiko og avkastning i Duvis porteføljer. Investeringskomiteen i Duvi vurderer jevnlig Duvis portefølje med den hensikt å optimere foreholdet mellom forventet risiko og avkastning. Det blir lagt spesiell vekt på kunne opprettholde markedets langsiktige avkastning med så lav risiko som mulig. Investeringskomiteen vurderer i særskilte tilfeller endring i allokering mellom aksjer og renter samt valg av fond. Duvi rebalanserer porteføljene regelmessig til strategiske vekter. Når vi gjør forsiktige avvik fra strategiske vekter, er det i situasjoner der vi mener det er asymmetri mellom oppside og nedside i markedet. Duvi forventer at porteføljene på lang sikt vil gi markedets avkastning, men med lavere risiko. Derfor legger Duvi forventet markedsavkastning til grunn for porteføljenes forventede avkastning.
Duvi utarbeider ikke egne prognoser for markedets avkastning, men bruker bransjens felles standard for forventet avkastning:
Avkastningsprognoser
Forventet avkastning i Duviporteføljene
Duvi Langsiktig | |||
Aktiva | Vekt i porteføljen | Forventet Avkastning | Bidrag avkastning |
| Globale aksjer | 80 % | 6,50 % | 5,20 % |
| Renter | 20 % | 3,00 % | 0,60 % |
| Duvi Langsiktig | 100 % | 5,80 % | 5,80 % |
Duvi Hybrid | |||
Aktiva | Vekt i porteføljen | Forventet Avkastning | Bidrag avkastning |
| Globale aksjer | 55 % | 6,50 % | 3,58 % |
| Renter | 45 % | 3,00 % | 1,35 % |
| Duvi Hybrid | 100 % | 4,93 % | 4,93 % |
Duvi Kortsiktig | |||
Aktiva | Vekt i porteføljen | Forventet Avkastning | Bidrag avkastning |
| Globale aksjer | 30 % | 6,50 % | 1,95 % |
| Renter | 70 % | 3,00 % | 2,10 % |
| Duvi Kortsiktig | 100 % | 4,05 % | 4,05 % |
Duvis investeringsfilosofi knyttet til pensjonssparing
Duvi ble etablert som følge av at vi mente at det manglet pensjonsleverandører som var innrettet mot å gi investor et egnet produktutvalg og som var opptatt av å hjelpe investorene å fatte gode beslutninger. Basert på våre undersøkelser [1] var pensjonsmidler i hovedsak investert i profiler med 50% aksjer og 50 % renter, og som oftest valutasikret til norske kroner.
Nærmere 100 år med kollektiv investeringserfaring fortalte oss at dette er feil for folk flest, ei heller slik vi forvalter våre egne pensjonsmidler og i strid med forvaltningsfaglige prinsipper. Med egen pensjonskonto er det kunden selv som er ansvarlig for å velge riktig portefølje, herunder riktig aksjeandel. Forskning inne økonomisk adferd viser imidlertid at hvordan valgmulighetene presenteres har svært stor innvirkning på beslutningen. Det betyr at tilbydere av pensjonsordninger har et særlig ansvar for å legge til rette for at kunden fatter gode beslutninger. Hvor stor aksjeandelen i porteføljen skal være er den viktigste driveren av hvor stor pensjonsutbetalingene vil bli, og dermed den viktigste beslutningen investoren fatter.
Grafen under sammenlikner en portefølje slik de fleste pensjonspengene er investert, 50 % aksjer med valutasikring, og en portefølje med 80 % aksjer uten valutasikring.
[1] Det finnes ikke offentlig statistikk på hvor mye som er investert i de enkelte profilene og tallene er basert interne estimater.
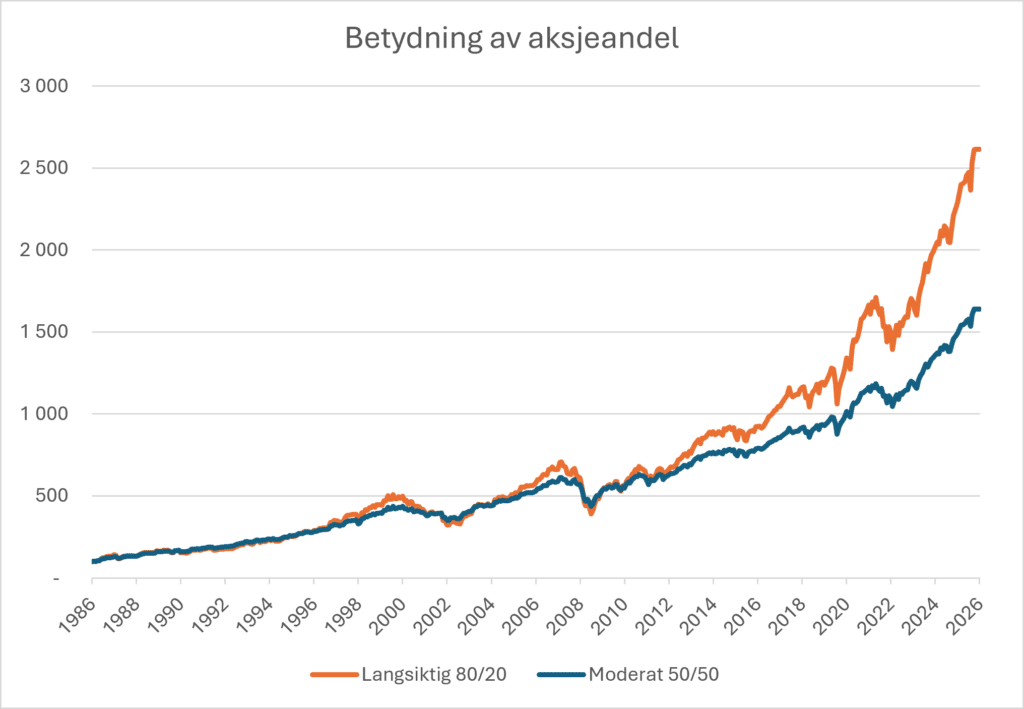
Kilde: Global Financial Data. En person som begynner å spare til pensjon i slutten av 20-årene skal spare i 40 år før pensjonen kan tas ut. Grafen viser forskjellen på 100 kroner investert i en portefølje med 50 % aksjer og 50 % bankinnskudd og en portefølje med 80 % aksjer fra 1981 til 2021. I dette tilfellet har 100 kroner vokst til
2 000 kroner i den moderate porteføljen og 3 500 i den langsiktige porteføljen.
Duvi mener at folk flest er tjent med å holde en høy aksjeandel i pensjonssparingen frem til man går av med pensjon og starter uttak av pensjonsmidlene. For investor med mer enn 10 år til pensjonsalder tilsier den lange investeringshorisonten alene en høy aksjeandel. For investorer med mindre enn 10 år til pensjon, og som vil motta en betydelig del av pensjonen fra Folketrygden, tilsier en vurdering av den totale pensjonsporteføljen an høy aksjeandel i den private pensjonsporteføljen.
På det tidspunkt man går av med pensjon mener vi individuelle forhold i større grad kan påvirke om det er riktig å redusere aksjeandelen eller ikke. I tillegg vil kortere investeringshorisont medføre at rådende markedsforhold har større innvirkning på hva som er riktig aksjeandel. Derfor er det vanskeligere å komme med en generell anbefaling om nedtrapping. Når Duvi likevel kommer med en forsiktig anbefaling om å trappe ned aksjeandelen ved pensjonsalder er det basert på en antagelse om at folk flest legger større vekt på stabile utbetalinger enn å øke kjøpekraften i utbetalingsperioden.
Duvi legger til grunn at det er problematisk både hvis kundene ender opp med en for høy aksjeandel og en for lav aksjeandel. Å anbefale en for lav aksjeandel er ikke konservativt eller «å være på den sikre siden». For lav aksjeandel øker risikoen for at inflasjonen spiser opp avkastningen og at realavkastningen ikke innfrir målsettingen med å øke kjøpekraften.
Duvi har som utgangspunkt at valutaeksponeringen i porteføljene bør ligge på et nivå med valutaeksponeringen i fremtidig konsum. Når valutaeksponeringen i porteføljen er motsatt av valutaeksponeringen i fremtidig forbruk vil den samlede valutarisikoen reduseres. Analyser fra SSB [1] viser at rundt 60% av nordmenns forbruk påvirkes av valutakursene, blant annet som følge av varer og tjenester som kjøpes fra utlandet. Når utenlandsk valuta stiger i kurs blir forbruket fra utlandet dyrere, samtidig som avkastningen fra utenlandske investeringer blir høyere. 40% av forbruket påvirkes ikke av endringene i valutakursene. Når utenlandsk valuta stiger i kurs vil prisene på denne delen av forbruket ikke endre seg.
En portefølje som har 60 % eksponering mot utenlandsk valuta og 40% investert i norske kroner (valutasikret) vil i stor grad være et speilbilde av valutaeksponeringen fra fremtidig forbruk. I perioder kan det værer ønskelig å avvike fra dette utgangspunktet. Spesielt har utenlandsk valuta hatt en tendens til å stige i verdi når aksjemarkedet faller kraftig og risikoreduksjonen kan i perioder være et godt argument for å øke valutaeksponeringen i porteføljen.
[1] Boug, Cappelen og Eika (2005) og von Brasch, Cappelen og Kristjansson (2020)
Vedlegg – Regulatorisk informasjon
Vi har blitt oppfordret av Finanstilsynet om å informere kundene om risikojustert avkastning. Vi er selv noe usikre på hensikten med dette, siden det ikke er en entydig måte å beregne risikojustert avkastning eller åpenbart hvordan risikojustert avkastning skal tolkes.
Siden oppstart har Duvi hatt lavere risiko i porteføljene enn en markedsportefølje med samme aksjeandel (referanseporteføljen). Så selv om aksjeandelen har vært den samme i Duvi porteføljene og referanseporteføljene har porteføljene svingt mindre enn referansen. Justerer vi avkastning for at risikoen har vært lavere vil risikojustert avkastning øke. Tabellen under viser hva faktisk avkastning har vært sammenlignet med både risikojustert avkastning og avkastning i referanseporteføljene.
Siden kunder som er ansatt i en bedrift som har en aktiv spareavtale blir kompensert for forvaltningskostnadene, har vi laget en kolonne med «Brutto Avkastning» som reflekterer en OTP kundes faktiske avkastning.
Duvi Langsiktig | Referanse Langsiktig | OTP Kunde | ||
Periode | Avkastning | Risikojustert avkastning | Avkastning | Brutto Avkastning |
| Per 30. juni 2026 | 7,71 % | 9,0 % | 8,10 % | 8,00 % |
| 2025 | 10,4 % | 12,1 % | 9,7 % | 11,0 % |
| 2024 | 20,2 % | 23,7 % | 23,66 % | 20,9 % |
| 2023 | 19,5 % | 22,8 % | 21,2 % | 20,1 % |
| 2022 | -7,5 % | -8,7 % | -8,4 % | -6,8 % |
| 2021 | 15,7 % | 18,4 % | 17,3 % | 16,3 % |
| 2020 | 9,6 % | 11.2 % | 11,3 % | 10,2 % |
| 2019 | 20,2 % | 23,7 % | 22,6 % | 20,9 % |
| 2018 | -4,1 % | -4,8 % | -3,5 % | -3,4 % |
| 2017 (fra 31/1-17) | 16,0 % | 18,8 % | 15,8 % | 16,7 % |
| Siste 3 år (per år) | 13,8 % | 16,1 % | 14,6 % | 14,4 % |
| Siste 5 år (per år) | 10,87 % | 12,7 % | 11,7 % | 11,5 % |
| Siden oppstart (per år) | 11,0 % | 12,9 % | 12,0 % | 11,7 % |
| Siden oppstart TR | 168,1 % | 197,0 % | 191,5 % | 168,7 % |
Duvi Hybrid | Referanse Hybrid | OTP Kunde | ||
Periode | Avkastning | Risikojustert avkastning | Avkastning | Brutto Avkastning |
| Per 30. juni 2026 | 5,6 % | 6,5 % | 6,0 % | 5,9 % |
| 2025 | 7,9 % | 9,2 % | 7,7 % | 8,5 % |
| 2024 | 15,2 % | 17,6 % | 17,7 % | 15,8 % |
| 2023 | 15,9 % | 18,5 % | 15,5 % | 16,6 % |
| 2022 | -4,9 % | -5,7 % | -5,1 % | -4,3 % |
| 2021 | 11,2 % | 13,0 % | 11,6 % | 11,8 % |
| 2020 | 6,4 % | 7,5 % | 8,1 % | 7,1 % |
| 2019 | 14,1 % | 16,4 % | 15,5 % | 14,7 % |
| 2018 | -2,7 % | -3,2 % | -2,2 % | -2,1 % |
| 2017 (fra 31/1-17) | 11,0 % | 12,8 % | 10,8 % | 11,7 % |
| Siste 3 år (per år) | 10,7 % | 12,4 % | 11,2 % | 11,3 % |
| Siste 5 år (per år) | 8,6 % | 10,0 % | 9,0 % | 9,2 % |
| Siden oppstart (per år) | 8,2 % | 9,6 % | 8,9 % | 8,9 % |
| Siden oppstart TR | 110,8 % | 128,6 % | 122,5 % | 111,5 % |
Duvi Kortsiktig | Referanse Kortsiktig | OTP Kunde | ||
Periode | Avkastning | Risikojustert avkastning | Avkastning | Brutto Avkastning |
| Per 30. juni 2026 | 3,5 % | 3,7 % | 4,0 % | 3,8 % |
| 2025 | 5,4 % | 5,8 % | 5,6 % | 6,1 % |
| 2024 | 10,2 % | 10,9 % | 12,0 % | 10,87 % |
| 2023 | 12,5 % | 13,3 % | 10,0 % | 13,1 % |
| 2022 | -2,5 % | -2,6 % | -1,9 % | -1,8 % |
| 2021 | 6,8 % | 7,2 % | 6,2 % | 7,4 % |
| 2020 | 3,2 % | 3,4 % | 4,7 % | 3,8 % |
| 2019 | 8,2 % | 8,8 % | 8,7 % | 8,9 % |
| 2018 | -1,4 % | -1,5 % | -1,0 % | -0,8 % |
| 2017 (fra 31/1-17) | 6,2 % | 6,6 % | 6,0 % | 6,9 % |
| Siste 3 år (per år) | 7,6 % | 8,2 % | 7,8 % | 8,3 % |
| Siste 5 år (per år) | 6,3 % | 6,7 % | 6,3 % | 6,9 % |
| Siden oppstart (per år) | 5,4 % | 5,8 % | 5,7 % | 6,1 % |
| Siden oppstart TR | 64,7 % | 68,9 % | 68,2 % | 65,3 % |